东方投顾多重资产策略
三层波动控管 × 三大灵活布局 迎战高波动时代
震荡市场完全解方:多元分散,行稳致远
开年以来金融市场持续震荡,从地缘政治冲突、通膨反复升温到衰退担忧,高度震荡已成新常态。东方投顾多重资产团队投资组合经理张宇翔(Joseph)说到:「今年最大的确定性就是不确定性」,强调需透过区域分散、股债平衡、多元资产配置三大策略打造抗震组合。
不同于传统60/40股债配置失效的困局,东方投顾团队发现欧洲股市与中港科技股今年逆势上涨,显现区域分散价值。同时,高评级企业债券在联准会降息循环尾声提供较稳健收益,搭配避险的黄金和黄金矿业类资产,即能为投资组合增强韧性。「真正的多元资产配置,需要同时具备抗波动与捕捉成长机会的能力。」
经理人3分钟看市场
三层波动控管机制
第一层:总经指标预警系统
东方投顾运用独家开发的风险情绪指标,结合经济领先指标实现「未雨绸缪」。该模型曾成功预警2020年3月市场崩盘,提示在2月28日即开始减持风险资产,因此当时MSCI AC全球指数于该期间的最大跌幅超30%,而策略模组则可控制在仅下跌12%。Joseph解释:「当景气领先指标转弱,搭配东方投顾自研的风险情绪指标突破警戒值,就是启动防御机制的关键讯号。」
回顾市场震荡期间,抗跌效果显著
相对股市,跌幅减轻近五成;相对传统配置,跌幅减轻三成
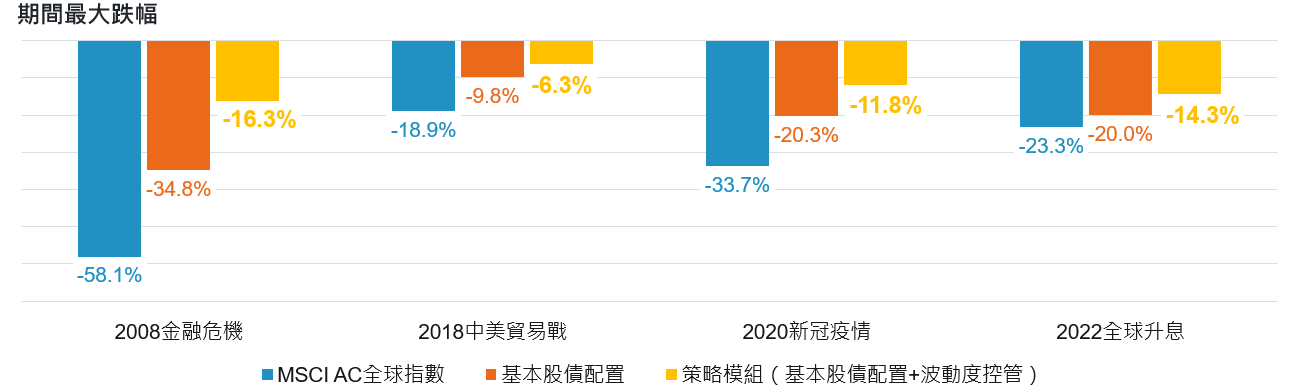
资料来源:东方投顾国际,2024/12/31。基本股债配置比例为股票55%、债券45%,股票指数采MSCI AC全球指数,债券指数采Bloomberg Global-Aggregate Total Return Index;波动度控管策略是指团队在市场压力情境下,适当调整股债比率,降低投组波动度。统计期间:2008金融危机(2007/10-2009/3)、2018中美贸易战 (2018/10-2018/12)、2020新冠疫情(2020/2-2020/3)、2022全球升息(2021/7-2022/10)
以上模拟结果仅供说明使用,上述配置系依据模拟投资组合进行回溯测试,模拟于上述资料统计期间内可能的资产配置,多元配置无法消除投资损失风险。上述仅供参考,东方投顾投资团队可能已采取行动或调整配置。东方投顾经理人仍保有最终投资决定权,并依据当时市场状况、经理人判断与标的表现,做最适合之判断。以上仅为历史资料模拟投资组合之结果,不代表本投资组合之实际报酬率及未来绩效保证,不同时间进行模拟操作,其结果亦可能不同。
第二层:市场波动度监控
根据追踪标普500波动率的实战经验,当中短期(40天)股票市场历史波动率触及非正常高位时,系统将自动触发减码机制。「就像2011年下半年欧债危机时,市场波动度监控会提前于第一层总经指标启动,在8月开始将策略模组股票部分从55%降低到40%左右,有效控制下档风险。」团队透过动态调整股债配置比例,将波动度稳定在9%的目标区间以内。
动态调整,达成9%波动度目标*
活用现金避险与相关性分析,有效降低投组波动度
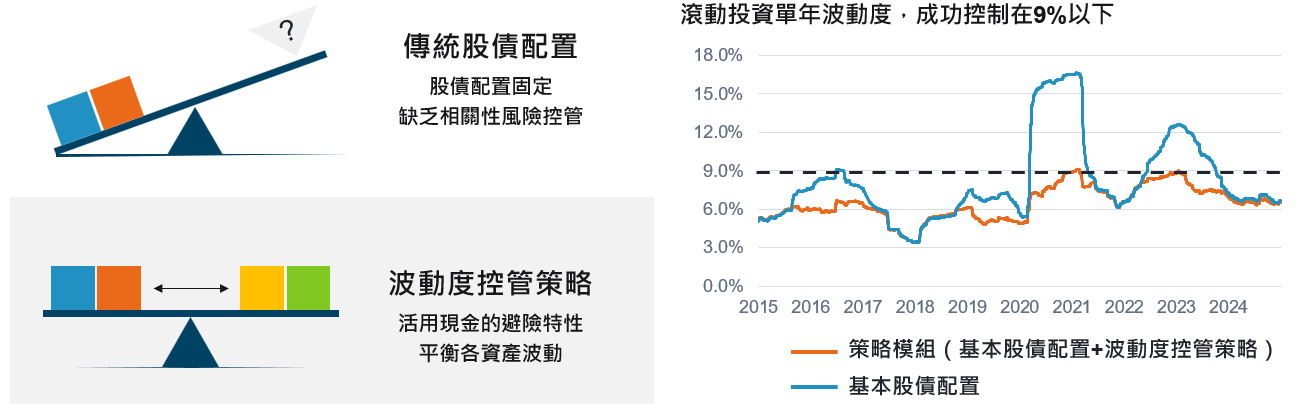
资料来源:东方投顾国际,2025。基本股债配置比例为股票55%、债券45%,股票指数采MSCI AC全球指数,债券指数采Bloomberg Global-Aggregate Total Return Index;波动度控管策略是指团队在市场压力情境下,适当调整股债比率,降低投组波动度。
*9%波动度目标,系指本策略随市场波动度变化,动态地做配置的调整,致力于长期平均年化波动度不超过9%为预期目标状况下,实现长期的资本增长。若市场环境发生特殊状况或出现短期极端波动,尽管已对资产配置进行调整但长期平均年化波动度仍有可能超过9%。以上模拟结果仅供说明使用,上述配置系依据模拟投资组合进行回溯测试,模拟于上述资料统计期间内可能的资产配置,多元配置无法消除投资损失风险。上述仅供参考,东方投顾投资团队可能已采取行动或调整配置。东方投顾经理人仍保有最终投资决定权,并依据当时市场状况、经理人判断与标的表现,做最适合之判断。以上仅为历史资料模拟投资组合之结果,不代表本投资组合之实际报酬率及未来绩效保证,不同时间进行模拟操作,其结果亦可能不同。
第三层:股债相关性分析
东方投顾独创的股债相关性矩阵能即时判断最佳避险资产。Joseph以实例说明:「在通膨主导环境(如2022年),股债正相关时优先持有现金;在经济衰退担忧升温时(如2020Q1),股债负相关性达-0.7,此时增持公债就能发挥缓冲效果。」此模型今年以来也成功反映了市场由通膨关切转移到经济增长担忧时股债相关性由正变负的转变。
波动度控管策略,为客户资产层层把关
以2020年极端风险为例
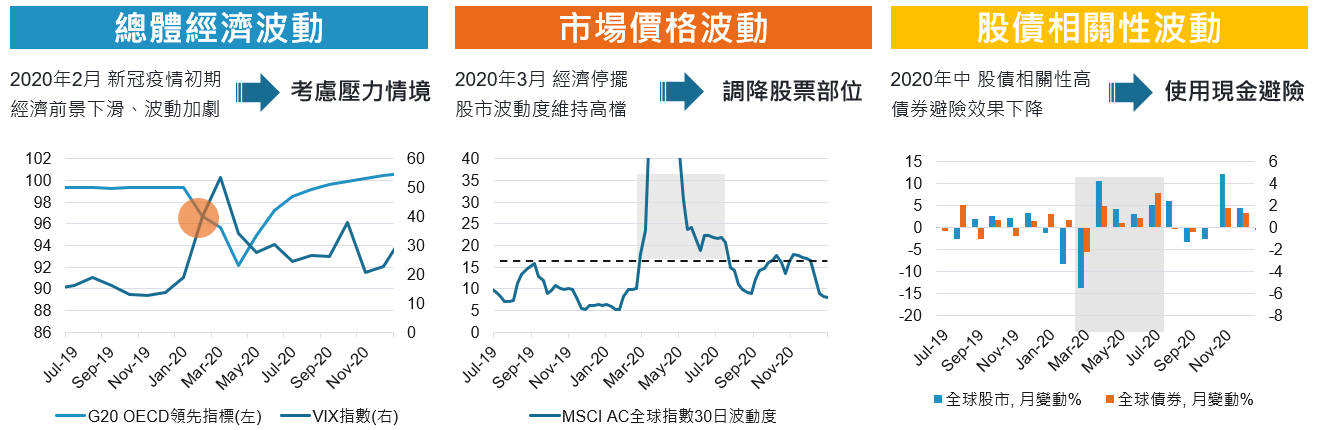
资料来源:Bloomberg,东方投顾国际。资料期间: 2019/07/01~2020/12/31。
上述仅供参考,东方投顾投资团队可能已采取行动或调整配置。东方投顾经理人仍保有最终投资决定权,并依据当时市场状况、经理人判断与标的表现,做最适合之判断。上述调整依据东方投顾最新投资模型计算得出,仅供参考,实际进场仍有可能变化。预定配置比重将随时间变动,仅供参考使用,投资人不应视此为任何投资建议。
三层波动控管降低风险
灵活性布局的三大维度
资产配置的灵活性
尽管今年的市场或有一定程度调整,但当中也依然存在阶段性的机会。策略建议采用「防御+收益+成长」的资产配置架构,成长型资产我们看好有长期增长趋势的高品质美股、欧洲核心股、科技(人工智慧)、消费(电商、电动车);防御型资产我们建议布局全球公债、投资等级债、黄金矿业;而收益型资产我们偏好欧洲股息股、新兴市场债、非投资等级债,及可转债等资产,以期在可控的风险波动度水准下,寻求更好的投资报酬机会。
兼顾投资需求,动态调整守收益
抓准成长趋势,适当配置防御与收益资产
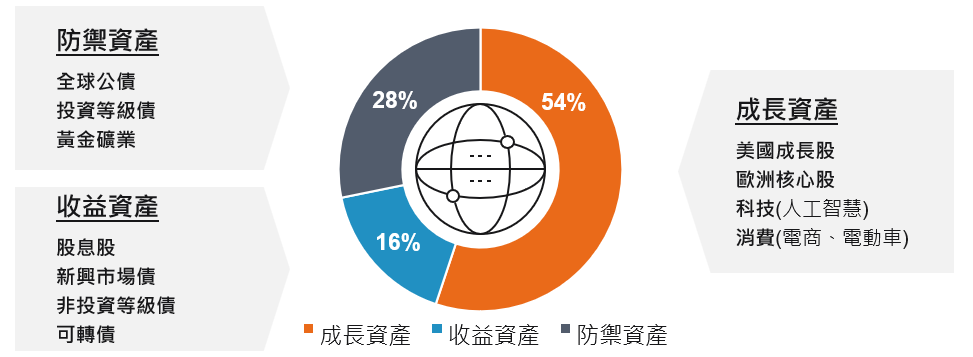
资料来源:东方投顾国际,2025。
上述仅供参考,东方投顾投资团队可能已采取行动或调整配置。东方投顾经理人仍保有最终投资决定权,并依据当时市场状况、经理人判断与标的表现,做最适合之判断。上述比例依据东方投顾最新投资模型计算得出,仅供参考,实际进场仍有可能变化。预定配置比重将随时间变动,仅供参考使用,投资人不应视此为任何投资建议。以上所提及之资产,仅是作为说明或举例之用途,并非推荐或投资建议。
区域/产业灵活性
打破传统美股为主框架,团队今年灵活布局欧股循环类股与亚洲科技股,掌握欧洲财政政策转向支持与中国科技进步以及监管放松的红利,并积极在全球寻找评价被大幅低估、未来具补涨契机的投资机会。未来亦会有选择的增加拉美地区股票,在估值水准合理安全的前提下寻找增长改善的投资机会。
持股(债)选择的灵活性
凭借400位专家所组成的研究团队,除了由下而上坚实的基本面研究以外,东方投顾更建立盈余修正动能指标精选投资标的,提前预判信评调整方向,使策略中的公司债投资组合违约率,能低于市场平均。
面对政策不确定性与地缘冲突常态化,Joseph建议投资人,不妨以东方投顾的三层波动控管搭配三大灵活策略的多元资产组合,在动荡市场中仍能兼顾风险与报酬,真正做到守护自己的资产。